Un projet peut être rentable sur le papier et manquer pourtant d’argent dès les premières factures. Un plan de financement met face à face les dépenses nécessaires et les ressources réellement disponibles, afin de vérifier si le lancement, la croissance et les décalages de trésorerie sont soutenables. Je montre ici comment le construire, comment intégrer la comptabilité et la facturation, puis comment repérer les faiblesses avant de solliciter une banque ou un investisseur.
Le tableau doit prouver que chaque besoin dispose d’une ressource adaptée
- Deux colonnes essentielles mettent en regard les besoins durables et les ressources durables.
- Le besoin en fonds de roulement couvre les décalages entre paiements fournisseurs et encaissements clients.
- Les ressources doivent couvrir les besoins, avec une marge de sécurité lorsque le projet comporte des incertitudes.
- La version de lancement ne suffit pas toujours : une projection sur trois ans révèle les besoins liés à la croissance.
- Un chiffre d’affaires prévisionnel n’est pas automatiquement une ressource disponible.
Pourquoi ce tableau change la lecture d’un projet
Ce document ne sert pas seulement à présenter des chiffres à un financeur. Je le considère surtout comme un test de cohérence entre une ambition, un calendrier et les moyens financiers nécessaires pour les rendre possibles.
La logique est simple. D’un côté figurent les investissements, le stock de départ, le besoin en fonds de roulement et la trésorerie de sécurité. De l’autre apparaissent les apports, les emprunts, les aides obtenues et les autres ressources mobilisables. Le total des ressources doit au minimum couvrir le total des besoins.
Un équilibre strict n’est toutefois pas toujours rassurant. Une facture plus élevée que prévu, un client qui paie en retard ou un recrutement avancé de quelques semaines peuvent créer un manque de liquidités. Pour mes simulations, je teste donc aussi une marge de sécurité de 5 à 10 %, à ajuster selon le secteur et le niveau d’incertitude.
Il faut enfin distinguer ce tableau du budget de trésorerie. Le premier vérifie la structure financière du projet. Le second suit les encaissements et les décaissements mois par mois. Un projet peut être correctement financé à long terme tout en connaissant une tension temporaire de trésorerie.
Recenser les besoins sans oublier la trésorerie
La première difficulté consiste à ne pas limiter les besoins au matériel ou aux logiciels. Dans un projet numérique, les dépenses visibles sont souvent faciles à chiffrer, tandis que les frais de lancement et les délais de paiement sont sous-estimés.
Les investissements de départ
Cette catégorie comprend les dépenses utiles pendant plusieurs années : matériel informatique, mobilier, développement d’une plateforme, droit au bail, logiciels acquis durablement ou frais de création. Il faut les inscrire au montant réellement décaissé, en tenant compte de la TVA lorsque celle-ci pèse temporairement sur la trésorerie.
Le besoin en fonds de roulement
Le besoin en fonds de roulement, ou BFR, mesure l’argent immobilisé par le cycle d’activité. Une formule simple permet de le comprendre : stocks + créances clients - dettes fournisseurs.
Une agence qui livre une mission en janvier, facture en février et encaisse en mars doit pourtant payer ses salaires et ses abonnements chaque mois. Le chiffre d’affaires existe, mais l’argent n’est pas encore sur le compte. C’est exactement le type de décalage que le BFR doit rendre visible.
La facturation joue ici un rôle direct. Des acomptes, des factures émises sans retard et des conditions de règlement clairement définies peuvent réduire le besoin initial. À l’inverse, des prestations longues facturées uniquement à la fin du projet peuvent augmenter fortement la somme à financer.
La trésorerie de sécurité
Cette réserve couvre les dépenses courantes et les imprévus pendant la période où l’activité n’a pas encore atteint son rythme normal. Elle peut inclure les salaires, loyers, assurances, abonnements cloud, honoraires comptables et frais commerciaux.
Je préfère calculer cette réserve à partir de plusieurs mois de charges plutôt que d’appliquer un pourcentage automatique. Une activité avec des coûts fixes élevés aura besoin d’un coussin plus important qu’un consultant travaillant seul avec peu de dépenses récurrentes.
| Besoin | Ce qu’il faut vérifier |
|---|---|
| Investissements | Durée d’utilisation, devis, TVA et calendrier de paiement |
| Stock initial | Quantité nécessaire avant les premières ventes |
| BFR | Délais clients, délais fournisseurs et rythme de facturation |
| Trésorerie de sécurité | Charges fixes, imprévus et montée en puissance commerciale |
Mettre en face des ressources vraiment disponibles
Une ressource n’a de valeur dans le tableau que si elle peut être mobilisée au bon moment. Je distingue donc toujours les financements confirmés, les financements probables et les financements encore hypothétiques.
Lire aussi : Plan de trésorerie prévisionnel - Évitez les tensions de caisse
Les principales sources de financement
- Apport personnel du créateur ou des associés, qui renforce généralement la crédibilité du projet.
- Emprunt bancaire ou prêt professionnel, à analyser avec ses mensualités, son coût total et ses garanties.
- Subvention ou aide, à inscrire prudemment tant que la décision officielle n’est pas acquise.
- Compte courant d’associé, lorsque l’argent avancé par un associé peut rester suffisamment longtemps dans l’entreprise.
- Investissement extérieur, qui peut apporter des fonds mais aussi modifier la répartition du capital.
- Crédit fournisseur ou crédit-bail, utiles pour limiter le décaissement initial, avec des conséquences contractuelles à examiner.
Le chiffre d’affaires attendu ne doit pas être présenté comme une ressource de départ. Il devient une ressource financière au fur et à mesure des encaissements et dépend de ventes qui restent à réaliser. Une promesse commerciale n’équivaut pas à une trésorerie disponible.
Je recommande aussi de séparer les aides obtenues des aides simplement envisagées. Dans un scénario prudent, une subvention non confirmée ne doit pas être la seule pièce qui équilibre le tableau. Sinon, le projet semble financé jusqu’au jour où la décision tarde ou devient défavorable.
Passer du lancement à une trajectoire sur trois ans
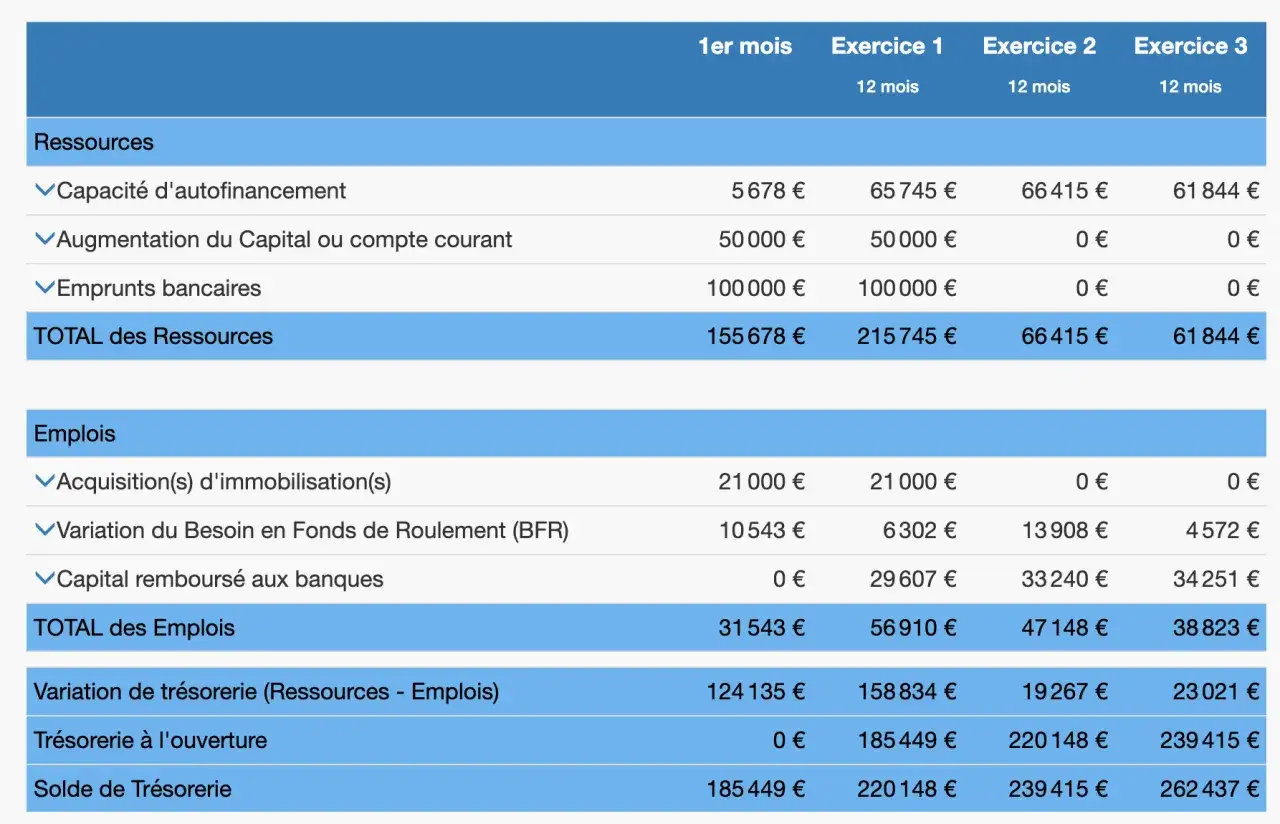
Le tableau initial répond à une question immédiate : les moyens nécessaires au démarrage sont-ils réunis ? Il ne répond pas entièrement à une autre question, souvent plus importante : l’entreprise restera-t-elle financée lorsqu’elle commencera à grandir ?
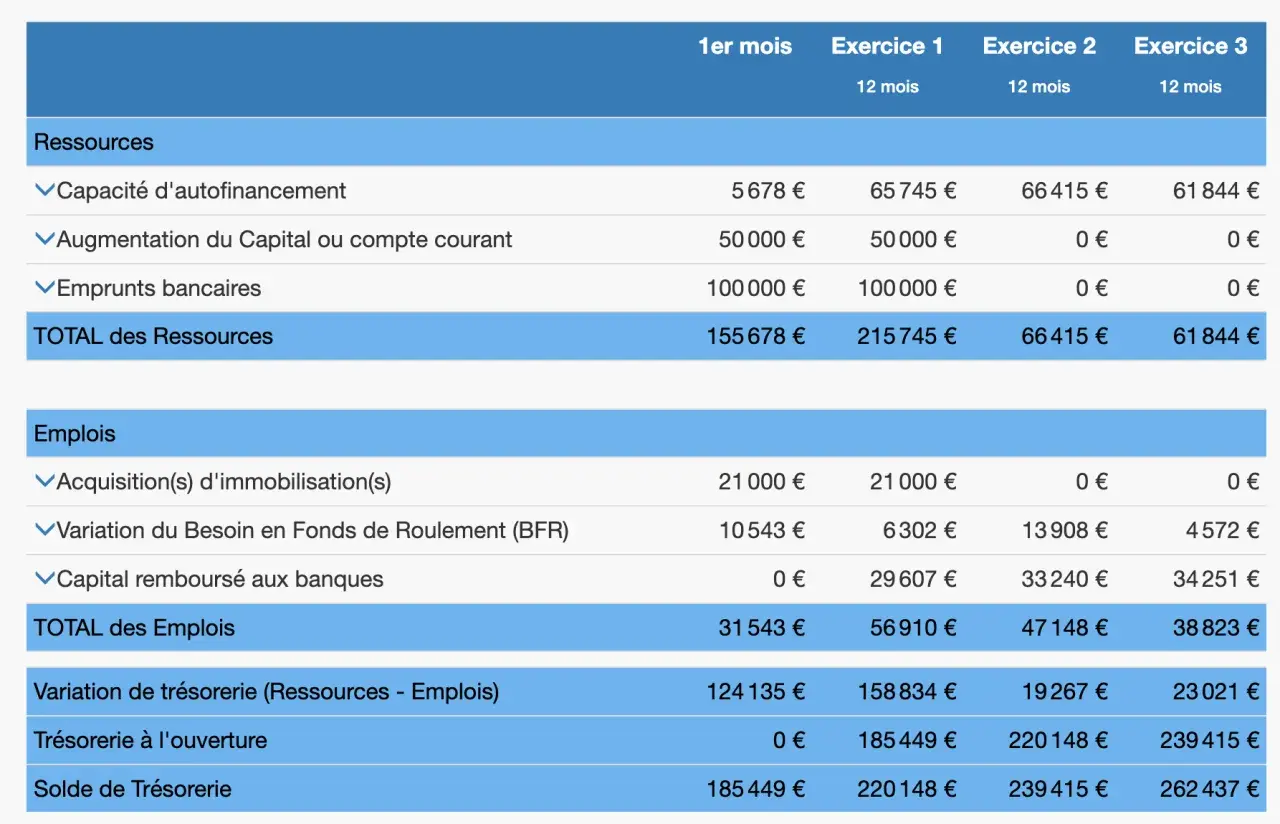
Une projection sur trois ans ajoute les investissements futurs, les remboursements d’emprunts, l’évolution du BFR et la capacité d’autofinancement. La capacité d’autofinancement correspond aux ressources générées par l’activité, après prise en compte du résultat et des charges qui ne donnent pas lieu à un décaissement immédiat, comme les amortissements.
La croissance peut créer un besoin avant de créer du cash. Une entreprise qui gagne de nouveaux clients doit parfois recruter, acheter des licences, augmenter ses serveurs ou produire davantage avant d’encaisser les ventes correspondantes. La croissance mal financée est une cause classique de tension financière.
Je construis généralement trois scénarios : prudent, central et dynamique. Le scénario central sert au pilotage quotidien, le prudent teste la résistance du projet et le dynamique montre les ressources qu’exigerait une accélération. Cette méthode évite de dimensionner les financements uniquement sur la version la plus optimiste du business plan.
Les ressources doivent aussi être adaptées à la durée des besoins. Un investissement utilisé pendant cinq ans ne devrait pas être financé uniquement par une dette très courte. À l’inverse, financer des charges courantes par un emprunt long peut alourdir inutilement le coût du projet.
Lire un exemple concret dans un projet numérique
Prenons le cas d’une petite entreprise qui lance une solution SaaS destinée au suivi de projets. Les montants ci-dessous sont une illustration de méthode, pas un tarif de marché. Leur intérêt est de montrer comment les coûts invisibles modifient le besoin total.
| Besoins au lancement | Montant | Rôle dans le projet |
|---|---|---|
| Développement initial | 30 000 € | Création de la première version exploitable |
| Matériel et logiciels | 8 000 € | Équipement de l’équipe et outils de production |
| Frais juridiques et administratifs | 2 000 € | Création, contrats et mise en conformité |
| Commercialisation initiale | 5 000 € | Acquisition des premiers prospects |
| BFR | 15 000 € | Décalage entre dépenses et encaissements |
| Réserve de sécurité | 10 000 € | Imprévus et montée en charge |
| Total | 70 000 € | Besoin global à couvrir |
Le montage peut être composé de 25 000 € d’apport, 30 000 € d’emprunt, 10 000 € d’aide confirmée et 5 000 € apportés par un associé. Le tableau est équilibré, mais cela ne suffit pas à conclure que le projet est solide.
| Ressource | Montant | Point de contrôle |
|---|---|---|
| Apport des fondateurs | 25 000 € | Somme effectivement disponible |
| Prêt professionnel | 30 000 € | Accord, garanties et calendrier de déblocage |
| Aide confirmée | 10 000 € | Conditions d’obtention et date de versement |
| Apport d’un associé | 5 000 € | Modalités et durée de maintien dans l’entreprise |
| Total | 70 000 € | Équilibre atteint |
Dans cet exemple, je vérifierais surtout si l’aide arrive avant les premières dépenses et si le prêt est débloqué en une fois ou par étapes. Je testerais aussi un encaissement client retardé de 30 jours. Un tableau équilibré sur une seule date peut devenir déficitaire quelques semaines plus tard.
Éviter les erreurs qui fragilisent le montage
La première erreur consiste à oublier le BFR. Elle touche particulièrement les entreprises de services, car elles peuvent avoir peu de stocks mais beaucoup de temps de travail réalisé avant l’encaissement.
La deuxième consiste à sous-estimer les coûts récurrents. Un abonnement logiciel à 200 € par mois semble modeste, mais une dizaine d’outils, des environnements de test et des services cloud peuvent représenter plusieurs milliers d’euros par an. Les petites charges répétées finissent par peser lourd.
La troisième erreur est de mélanger les besoins durables et les dépenses mensuelles. Les investissements et le BFR trouvent leur place dans le tableau financier, tandis que les charges d’exploitation doivent surtout être suivies dans le compte de résultat prévisionnel et le budget de trésorerie.
Il faut également contrôler les hypothèses de facturation. Un tarif moyen de 1 000 € n’a pas le même effet selon que les clients paient à la commande, à la livraison ou plusieurs semaines après. La fréquence d’émission des factures, les acomptes et le taux d’impayés influencent directement les encaissements.
Enfin, je déconseille de gonfler artificiellement les ressources pour obtenir un équilibre parfait. Une aide incertaine, une vente non signée ou un apport promis mais non versé doivent apparaître comme des hypothèses, pas comme des certitudes. La transparence renforce la crédibilité du dossier, même lorsqu’elle révèle un besoin de financement complémentaire.
Le contrôle final que j’applique avant de chercher un financement
Avant de présenter le projet, je vérifie que chaque montant est relié à un devis, un contrat, une hypothèse commerciale ou une dépense réaliste. Je contrôle aussi les dates : une ressource disponible après le paiement d’une facture ne finance pas cette facture.
Je recalcule ensuite trois indicateurs simples : l’écart entre ressources et besoins, le nombre de mois de charges couvert par la réserve et l’impact d’un retard d’encaissement. Si le projet reste viable dans un scénario prudent, le montage devient beaucoup plus convaincant.
Le meilleur tableau n’est donc pas celui qui affiche une précision impressionnante. C’est celui qui permet de décider rapidement quoi financer, quand le financer et quelle hypothèse doit être surveillée. Une fois actualisé à chaque changement important de coût, de calendrier ou de financement, il devient un véritable outil de pilotage comptable et opérationnel.