Une entreprise peut afficher un bénéfice tout en ayant du mal à payer ses fournisseurs, ses salaires ou ses charges. Le cash flow permet de voir ce qui entre réellement sur le compte bancaire, ce qui en sort et à quel moment. Je vous propose une lecture pratique de cet indicateur, avec les méthodes de calcul, les erreurs fréquentes et les leviers d’action liés à la facturation, au BFR et aux outils numériques.
Les repères essentiels pour piloter sa trésorerie
- Flux positif signifie que les encaissements dépassent les décaissements sur une période donnée.
- Bénéfice et trésorerie ne mesurent pas la même chose, notamment à cause des factures non encaissées.
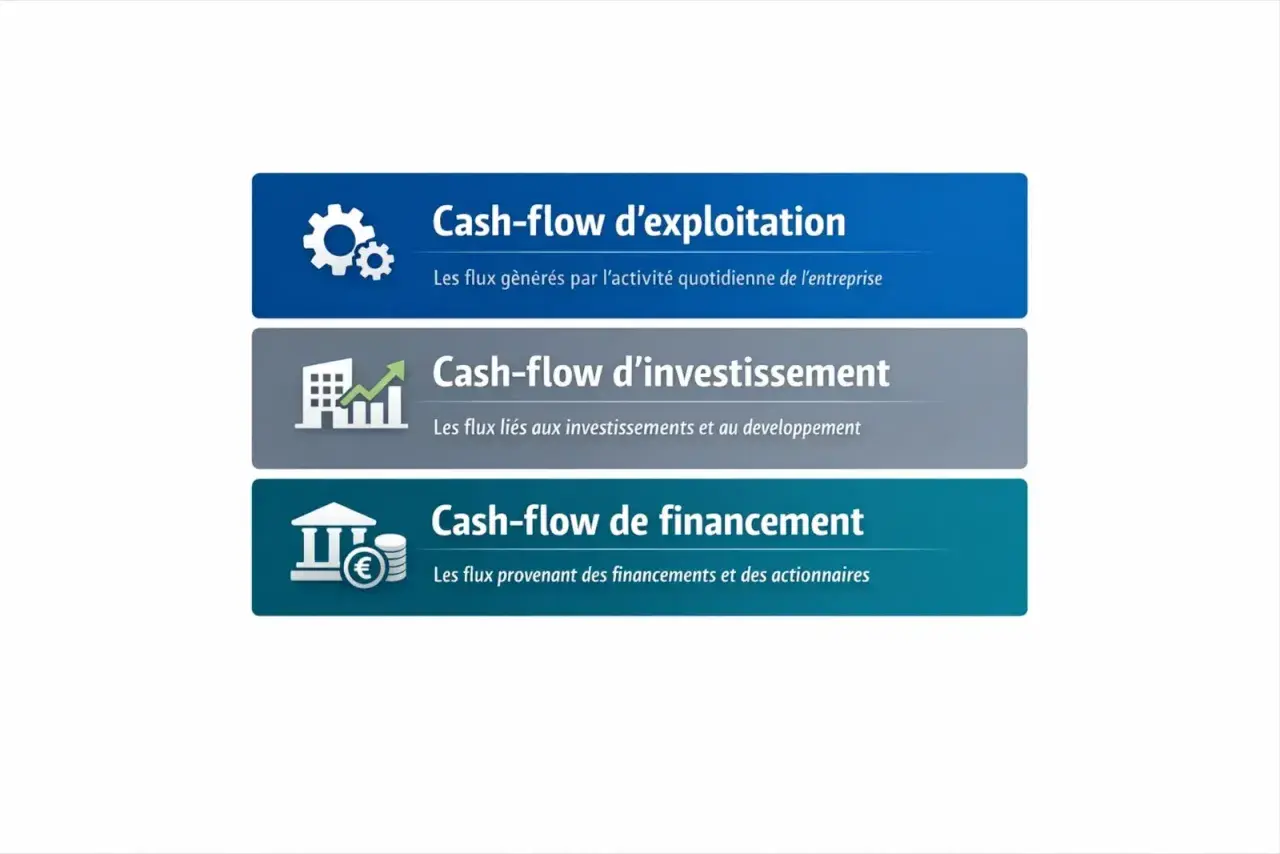
- Les mouvements se répartissent entre activité, investissement et financement.
- Une prévision glissante sur 13 semaines aide à détecter les tensions avant qu’elles deviennent urgentes.
- La facturation rapide, le suivi des échéances et la maîtrise du BFR font souvent la différence.
Ce que mesure réellement le flux de trésorerie
Le flux de trésorerie mesure les encaissements et décaissements réels d’une entreprise pendant une période. Une facture de 10 000 euros envoyée à un client n’améliore pas encore la trésorerie. Tant que le règlement n’est pas arrivé, l’argent ne peut pas payer une échéance.
C’est la différence avec la comptabilité d’engagement, qui rattache une vente ou une dépense à la date où elle est constatée. Pour piloter une entreprise au quotidien, je regarde donc toujours deux calendriers distincts : celui des opérations comptables et celui des mouvements bancaires.
Le calcul de base reste simple : trésorerie finale = trésorerie initiale + encaissements - décaissements. La difficulté ne vient pas de la formule, mais de la qualité des prévisions. Une seule facture importante payée avec trente jours de retard peut modifier toute la situation du mois.
Un indicateur de liquidité, pas de rentabilité
Un flux positif indique que l’entreprise génère davantage de liquidités qu’elle n’en consomme sur la période observée. Cela ne prouve pas qu’elle est rentable, car une rentrée d’argent peut provenir d’un emprunt ou de la vente d’un actif.
À l’inverse, un flux négatif n’est pas toujours alarmant. Une société en croissance peut investir dans du matériel, recruter ou financer un projet avant d’en percevoir les revenus. Ce qui compte est de comprendre pourquoi le solde évolue et combien de temps cette situation peut durer.
Pourquoi une entreprise rentable peut manquer d’argent
Le cas le plus courant vient du décalage entre la vente et le paiement. Une agence facture une mission en mars, comptabilise son chiffre d’affaires, mais reçoit le règlement en avril ou en mai. Entre-temps, elle doit tout de même payer les salaires, les abonnements logiciels et les cotisations.
J’observe souvent une autre confusion autour des stocks. Acheter des marchandises consomme immédiatement de la trésorerie, même si elles ne sont pas encore vendues. Un stock trop élevé immobilise donc des liquidités qui ne produisent aucun encaissement à court terme.
Le rôle du besoin en fonds de roulement
Le besoin en fonds de roulement, ou BFR, correspond à l’argent nécessaire pour financer le décalage entre les dépenses d’exploitation et les recettes clients. Il augmente lorsque les clients paient tard, lorsque les stocks grossissent ou lorsque les fournisseurs sont réglés trop rapidement.
Une entreprise peut réduire ce besoin en raccourcissant ses délais de facturation, en demandant un acompte ou en négociant des conditions de paiement cohérentes avec son cycle d’activité. Le but n’est pas de repousser systématiquement toutes les dépenses, mais de rétablir un calendrier supportable.
| Situation | Effet sur la trésorerie | Réponse possible |
|---|---|---|
| Client payé à 60 jours | Encaissement retardé | Acompte, relance automatisée ou échéancier |
| Stock supérieur aux ventes | Argent immobilisé | Réduire les achats et suivre la rotation |
| Fournisseur payé comptant | Sortie immédiate | Négocier un délai adapté |
| Investissement important | Baisse ponctuelle des liquidités | Échelonner ou financer l’achat |
Les trois familles de flux à distinguer
Un tableau de trésorerie devient beaucoup plus lisible lorsqu’il sépare les mouvements selon leur origine. Cette distinction permet de savoir si l’entreprise gagne de l’argent grâce à son activité ou si elle survit temporairement grâce à un financement extérieur.
Les flux liés à l’exploitation
Ils regroupent les encaissements des clients et les paiements liés au fonctionnement courant : fournisseurs, salaires, loyers, impôts, abonnements et charges sociales. C’est généralement le flux le plus important à surveiller, car il montre si le modèle économique produit des liquidités.
Une activité saine n’a pas besoin d’afficher un solde positif chaque semaine, mais elle doit être capable de générer des liquidités sur son cycle normal. Si le flux d’exploitation reste négatif malgré une forte croissance, les ventes peuvent être insuffisamment rentables ou mal encaissées.
Les flux d’investissement
Ils concernent l’achat ou la vente d’actifs durables, comme du matériel informatique, des véhicules, des logiciels ou des locaux. Une sortie importante dans cette catégorie n’est pas forcément mauvaise. Elle devient préoccupante lorsque l’investissement n’est pas relié à un gain de productivité ou à des revenus attendus.
Les flux de financement
Ils correspondent aux emprunts, remboursements, apports en capital, dividendes ou distributions. Un financement peut soutenir une entreprise pendant une phase de lancement, mais il ne remplace pas durablement une activité rentable.
Pour interpréter les chiffres, je pose une question simple : quelle partie de la trésorerie vient du métier lui-même et quelle partie vient d’une banque, d’un associé ou de la cession d’un actif ?
Comment calculer et suivre cet indicateur
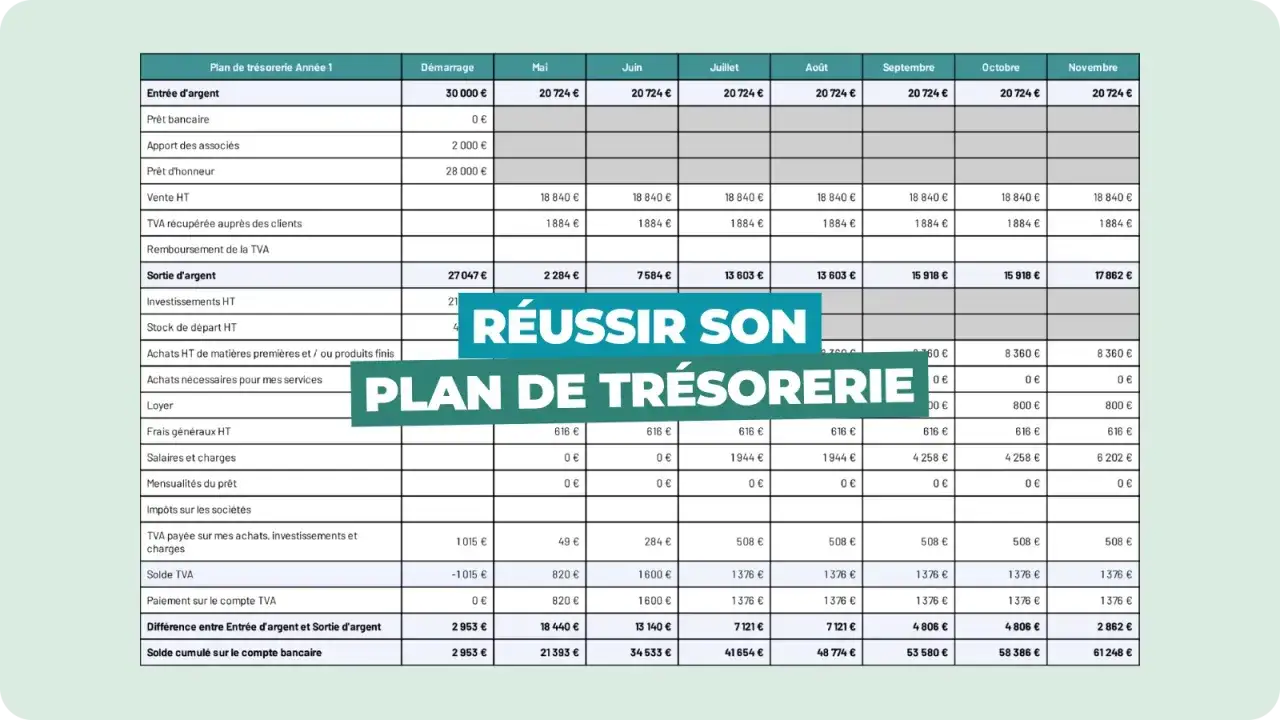
Pour une petite entreprise, un tableau prévisionnel peut commencer avec un fichier simple. Les colonnes représentent les semaines ou les mois, tandis que les lignes listent les encaissements et les décaissements attendus. L’essentiel est de distinguer les montants certains des estimations.
- Relever la trésorerie disponible sur les comptes bancaires et en caisse.
- Lister les encaissements prévus avec leur date probable, pas seulement leur date de facture.
- Ajouter les sorties fixes comme les salaires, loyers, abonnements et remboursements.
- Intégrer les dépenses variables, les achats, la TVA et les charges périodiques.
- Comparer le prévisionnel au réel chaque semaine et expliquer les écarts.
Je recommande souvent une vision glissante de 13 semaines. Elle est assez longue pour anticiper une échéance fiscale, un recrutement ou un investissement, tout en restant suffisamment précise pour être mise à jour régulièrement.
Exemple de lecture
Une société commence le mois avec 25 000 euros. Elle prévoit 42 000 euros d’encaissements et 51 000 euros de sorties. Sa trésorerie prévisionnelle de fin de mois atteint donc 16 000 euros. Si une facture de 12 000 euros est repoussée au mois suivant, le solde tombe à 4 000 euros.
Le résultat comptable ne change pas nécessairement, mais la capacité à payer les prochaines échéances devient beaucoup plus fragile. C’est précisément ce type de décalage que le suivi prévisionnel doit rendre visible.
Les leviers les plus efficaces sur la facturation
La facturation agit directement sur le calendrier des encaissements. Une facture envoyée plusieurs jours après la livraison crée un retard qui se propage jusqu’au paiement. Dans les activités de conseil, de services informatiques ou de gestion de projet, je préfère facturer dès qu’un jalon contractuel est validé plutôt que d’attendre la fin complète de la mission.
Accélérer les encaissements
- Émettre la facture le jour de la livraison ou de la validation.
- Demander un acompte pour les projets longs ou les achats spécifiques.
- Utiliser des échéances intermédiaires plutôt qu’une facture unique en fin de projet.
- Vérifier le bon de commande, l’adresse de facturation et les mentions obligatoires.
- Automatiser les rappels avant puis après l’échéance.
La relance ne doit pas commencer lorsque la facture est déjà très en retard. Un message préventif quelques jours avant l’échéance paraît simple, mais il évite souvent les oublis administratifs et protège la relation commerciale.
Lire aussi : Commentaire annuel compta - 5 étapes pour un bilan percutant
Éviter les fausses bonnes idées
Accorder une remise importante pour être payé plus vite peut coûter davantage que le financement du décalage. Avant de proposer une réduction, je compare son montant avec le coût réel d’une ligne de trésorerie ou d’un retard de paiement.
Il faut aussi éviter de gonfler les prévisions avec des ventes qui ne sont ni signées ni planifiées. Une prévision prudente, fondée sur des encaissements probables, est beaucoup plus utile qu’un tableau optimiste qui masque le risque.
Utiliser les outils numériques sans perdre le contrôle
Un logiciel de facturation ou un ERP peut rapprocher les factures, les paiements et les relevés bancaires. Il réduit les saisies manuelles et signale les échéances, mais il ne décide pas si une date d’encaissement est réaliste. L’automatisation accélère un bon processus, elle ne corrige pas un processus mal conçu.
Pour une équipe projet, le meilleur dispositif relie les informations commerciales, opérationnelles et financières. Lorsqu’un chef de projet valide un livrable, cette validation peut déclencher la facturation. Le service financier dispose alors d’une donnée fiable au lieu d’attendre un échange de courriels.
Les indicateurs les plus utiles restent peu nombreux : délai moyen de paiement client, montant des factures échues, trésorerie disponible, prévision à 13 semaines et évolution du BFR. Je préfère cinq indicateurs bien tenus à un tableau de bord rempli de ratios rarement mis à jour.
Les outils peuvent également simuler plusieurs scénarios. Une entreprise peut mesurer l’effet d’un recrutement, d’une baisse de 10 % des ventes, d’un investissement ou d’un délai client prolongé de quinze jours. Cette approche transforme la trésorerie en outil de décision, pas seulement en compte rendu comptable.
Le réflexe qui protège les décisions financières
Une bonne lecture commence par une séparation nette entre rentabilité, liquidité et financement. Le compte de résultat explique si l’activité crée de la valeur, tandis que le suivi des flux montre si l’entreprise dispose de l’argent nécessaire au bon moment.
Je conseille de mettre à jour le prévisionnel chaque semaine, de contrôler les factures échues et de relier chaque sortie importante à une décision précise. Cette discipline prend peu de temps lorsque les données sont bien organisées, mais elle donne plusieurs semaines d’avance pour agir.
Le véritable objectif n’est pas d’afficher un solde maximal en permanence. Il consiste à conserver une marge de sécurité suffisante pour absorber un retard client, une charge imprévue ou une opportunité d’investissement sans déséquilibrer l’entreprise.