À la clôture de l’exercice, une entreprise peut afficher un chiffre d’affaires en hausse tout en manquant de trésorerie. Le bilan comptable permet de comprendre cette situation en présentant ce qu’elle possède, ce qu’elle doit et les ressources qui financent son activité. Je vous explique comment le lire, le construire, l’utiliser pour piloter votre entreprise et éviter les erreurs fréquentes liées aux factures, aux stocks et aux dettes.
Le bilan révèle la structure financière réelle de l’entreprise
- Actif : biens, créances, stocks et trésorerie détenus à la date de clôture.
- Passif : capitaux propres, emprunts, dettes fournisseurs, fiscales et sociales.
- Équilibre obligatoire : le total de l’actif doit être égal au total du passif.
- Lecture utile : la rentabilité ne suffit pas, il faut aussi vérifier la liquidité et l’endettement.
- Facturation : les factures émises créent des créances, tandis que les factures reçues alimentent les dettes.
Comprendre ce que montre réellement un bilan
Je conseille de voir le bilan comme une photographie financière prise à une date précise, souvent à la clôture de l’exercice. Il ne raconte pas tout ce qui s’est passé pendant l’année, mais il montre le résultat accumulé des décisions prises jusque-là.
Sa logique tient en une équation simple : actif = passif. L’actif décrit l’utilisation des ressources de l’entreprise, tandis que le passif explique leur origine. Une machine achetée grâce à un emprunt apparaît donc à l’actif pour la machine et au passif pour la dette bancaire.
Cette égalité ne signifie pas que l’entreprise va bien. Une société peut équilibrer ses comptes tout en ayant trop de dettes à court terme, peu de liquidités ou des créances clients difficiles à recouvrer. L’équilibre est une règle comptable, pas un diagnostic de santé financière.
La différence avec le compte de résultat
Le bilan mesure un stock à un instant donné. Le compte de résultat mesure un flux sur une période, avec les produits, les charges et le bénéfice ou la perte de l’exercice.
| Document | Question principale | Exemple d’information |
|---|---|---|
| Bilan | Que possède et que doit l’entreprise ? | Trésorerie, emprunts, créances, capitaux propres |
| Compte de résultat | L’activité a-t-elle été rentable ? | Chiffre d’affaires, charges, résultat net |
| Annexe | Comment interpréter certains chiffres ? | Méthodes comptables, engagements, détails complémentaires |
Une entreprise peut donc être bénéficiaire sur le compte de résultat et manquer d’argent parce que ses clients paient tard. À l’inverse, elle peut disposer de liquidités après un emprunt important sans être réellement rentable.
Lire l’actif sans confondre patrimoine et trésorerie
Dans la présentation française, l’actif se trouve généralement à gauche. Il regroupe les éléments contrôlés par l’entreprise et les classe selon leur durée de présence ou leur degré de liquidité. Plus on descend dans le tableau, plus les éléments peuvent être transformés rapidement en argent.
Les immobilisations
Les immobilisations sont les biens utilisés durablement pour travailler. On y trouve les logiciels, brevets, fonds commerciaux, machines, véhicules, locaux et participations financières.
Le montant affiché n’est pas toujours le prix payé à l’origine. Les amortissements réduisent progressivement la valeur comptable d’un bien pour tenir compte de son utilisation. Un logiciel acheté 12 000 € et amorti sur trois ans peut ainsi apparaître pour 8 000 € net après sa première année, selon la méthode retenue.
Dans une entreprise numérique, les licences, développements immobilisés et équipements informatiques peuvent peser davantage que les stocks. Cela change la lecture du bilan : une forte valeur d’immobilisations montre un effort d’investissement, mais peut aussi signaler un besoin de financement durable.
L’actif circulant
L’actif circulant comprend les éléments qui évoluent rapidement au cours de l’activité : stocks, créances clients, créances fiscales et disponibilités.
- Les stocks correspondent aux marchandises, matières premières ou travaux en cours.
- Les créances clients représentent les factures déjà émises mais pas encore encaissées.
- Les disponibilités regroupent principalement les soldes bancaires et la caisse.
Une hausse des créances clients n’est pas automatiquement une bonne nouvelle. Elle peut traduire une croissance commerciale, mais aussi des retards de paiement. Je regarde toujours le délai moyen d’encaissement et l’ancienneté des factures avant de conclure que l’actif s’est amélioré.
Décrypter le passif et les capitaux propres
Le passif explique comment l’entreprise finance son actif. Il comprend les capitaux propres, les provisions et les dettes. Pour moi, c’est souvent la partie la plus révélatrice lorsqu’il faut évaluer la solidité d’un projet ou préparer une demande de financement.
Les capitaux propres
Les capitaux propres regroupent notamment le capital social, les réserves, le report à nouveau et le résultat de l’exercice. Ils représentent les ressources laissées durablement à la disposition de l’entreprise par les associés et par les bénéfices conservés.
Des capitaux propres positifs et suffisamment élevés forment un coussin de sécurité. À l’inverse, des pertes répétées peuvent les réduire fortement. Lorsque leur niveau devient inférieur à la moitié du capital social, une procédure spécifique peut s’appliquer aux sociétés concernées. Ce point mérite alors un échange rapide avec l’expert-comptable et les dirigeants.
Les dettes et les provisions
Les dettes comprennent les emprunts bancaires, les dettes fournisseurs, les dettes fiscales et sociales ainsi que les comptes courants d’associés. Les provisions correspondent à des risques ou charges probables dont le montant ou l’échéance n’est pas encore totalement certain.
Une dette fournisseur élevée peut simplement venir d’un délai de paiement normal. Mais si elle augmente plus vite que le chiffre d’affaires, cela peut indiquer une tension de trésorerie. La bonne question n’est donc pas seulement « combien l’entreprise doit-elle ? », mais aussi « quand devra-t-elle payer ? ».
| Poste du passif | Ce qu’il indique | Point de vigilance |
|---|---|---|
| Capitaux propres | Ressources stables appartenant aux associés | Pertes accumulées et niveau de couverture des risques |
| Emprunts | Financement bancaire ou obligataire | Échéances, taux et capacité de remboursement |
| Dettes fournisseurs | Achats facturés mais non encore réglés | Retards, dépendance à quelques fournisseurs |
| Dettes fiscales et sociales | TVA, impôts, cotisations et salaires dus | Échéances rapprochées et risques de pénalités |
Construire un bilan fiable à partir des factures
La qualité du bilan dépend moins de la mise en page finale que de la qualité des écritures enregistrées pendant l’année. Une facture client non comptabilisée, une dépense personnelle mélangée aux achats professionnels ou une TVA mal affectée peut fausser plusieurs postes à la fois.
Les étapes essentielles
- Rassembler les pièces : factures clients et fournisseurs, relevés bancaires, contrats, justificatifs de paie et documents fiscaux.
- Rapprocher la banque : vérifier que les mouvements enregistrés correspondent aux opérations réellement passées.
- Contrôler les créances : identifier les factures échues, les litiges et les créances probablement irrécouvrables.
- Inventorier les stocks : compter les quantités et vérifier leur valeur à la clôture.
- Calculer les amortissements et dépréciations : ajuster la valeur des actifs lorsque leur usage ou leur valeur a diminué.
- Enregistrer les écritures de clôture : charges à payer, produits à recevoir, provisions et régularisations.
- Vérifier l’équilibre : le total de l’actif doit correspondre au total du passif avant l’édition des comptes annuels.
Les outils de gestion peuvent automatiser une partie du rapprochement bancaire et de la collecte des factures. Ils ne remplacent toutefois pas le contrôle humain : une automatisation reproduit rapidement une mauvaise règle de TVA ou une mauvaise catégorie comptable.
Un exemple simplifié
Imaginons une agence de conseil qui possède 30 000 € de trésorerie, 20 000 € de créances clients et 50 000 € de logiciels et équipements nets. Son actif total atteint 100 000 €.
Pour équilibrer le tableau, le financement peut comprendre 40 000 € de capitaux propres, 35 000 € d’emprunt bancaire et 25 000 € de dettes fournisseurs et fiscales. Le total du passif est bien de 100 000 €. Ce tableau montre immédiatement que 40 % des ressources sont des fonds propres, tandis que le reste provient de dettes.
Analyser les chiffres pour prendre de meilleures décisions
Un bilan devient vraiment utile lorsqu’on le compare à l’exercice précédent, au budget et aux besoins opérationnels. Je recommande de suivre quelques indicateurs simples plutôt que de se perdre dans une longue liste de ratios.
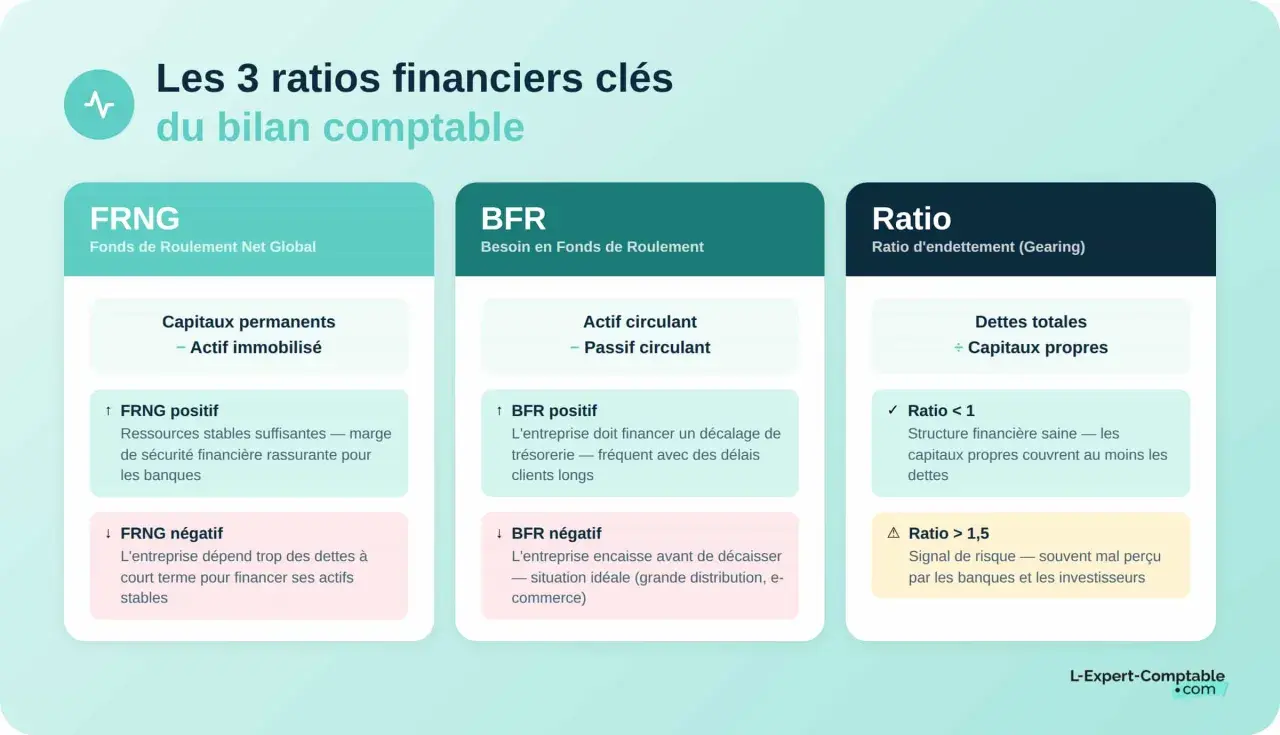
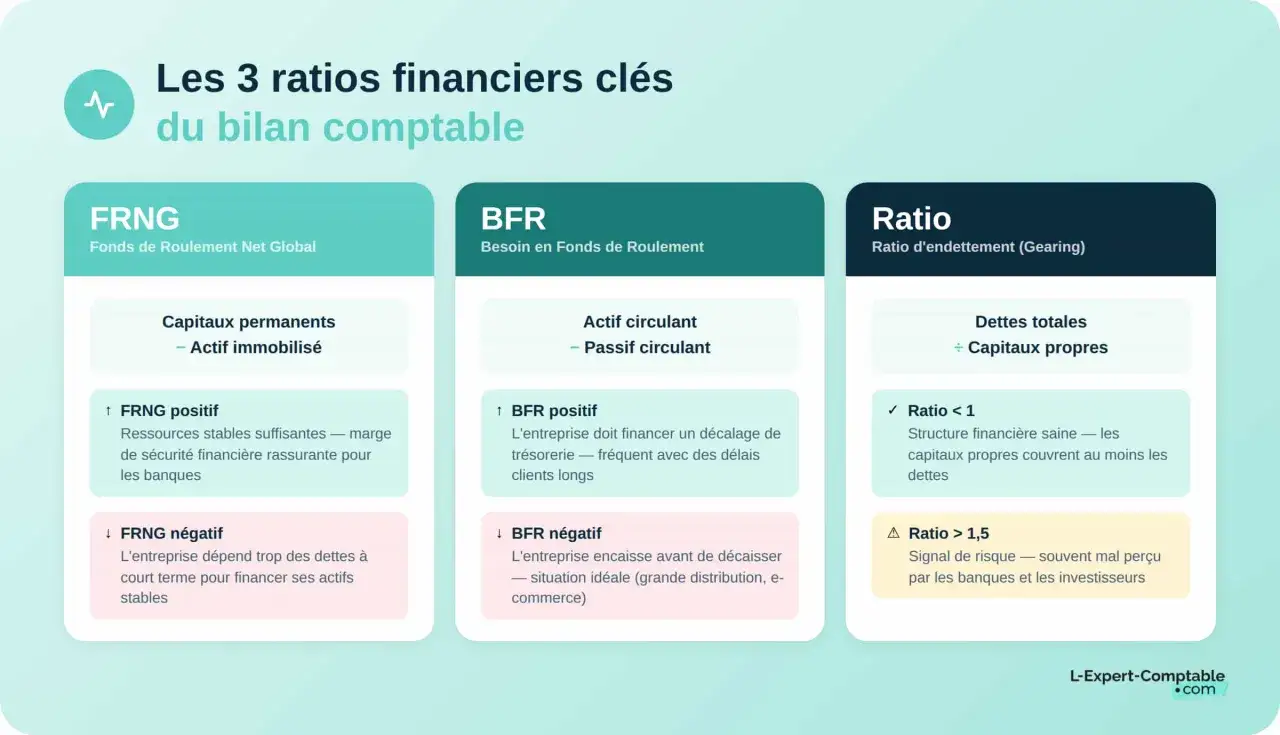
Le fonds de roulement
Le fonds de roulement mesure la part des ressources stables qui reste disponible pour financer l’activité courante. On peut l’estimer ainsi : capitaux propres + dettes financières durables - immobilisations nettes.
Un résultat positif donne généralement une marge de sécurité pour financer les stocks et les délais de paiement clients. Un résultat négatif n’est pas toujours impossible à gérer, notamment dans certains modèles de services, mais il augmente la dépendance à la trésorerie et aux encaissements rapides.
Le besoin en fonds de roulement
Le besoin en fonds de roulement provient du décalage entre les paiements et les encaissements. Il augmente lorsque l’entreprise paie ses fournisseurs avant d’être réglée par ses clients ou lorsqu’elle conserve beaucoup de stocks.
Une société de services avec peu de stocks peut avoir un besoin limité, alors qu’un distributeur doit financer des marchandises avant leur vente. Le suivi des délais clients, délais fournisseurs et jours de stock apporte souvent plus d’informations qu’un simple regard sur le bénéfice.
Lire aussi : Modèle note de frais Excel - Le guide pour une gestion efficace
La trésorerie nette et l’endettement
La trésorerie nette correspond, de façon simplifiée, à la trésorerie disponible moins les dettes financières à court terme. Pour mesurer l’endettement, on peut comparer les dettes financières aux capitaux propres ou à la capacité de l’entreprise à générer des flux de trésorerie.
Il faut rester prudent avec les seuils universels. Une entreprise d’abonnement, une ESN et un commerce ne présentent pas le même cycle d’exploitation. Un ratio acceptable dépend du secteur, de la stabilité des revenus, des marges et des échéances à venir.
Éviter les erreurs qui déforment la lecture
La première erreur consiste à confondre le chiffre d’affaires avec l’argent disponible. Une facture de 10 000 € enregistrée en décembre augmente les créances et le chiffre d’affaires, mais pas forcément le solde bancaire si le client paie en janvier.
La deuxième consiste à regarder uniquement le résultat net. Une perte ponctuelle liée à un investissement peut être absorbable, tandis qu’un bénéfice faible accompagné de retards fournisseurs peut révéler une situation plus fragile qu’elle n’en a l’air.
- Oublier les factures non parvenues et sous-estimer les dettes fournisseurs.
- Ne pas déprécier une créance douteuse alors que le recouvrement devient incertain.
- Confondre une immobilisation et une charge, ce qui modifie le résultat et la valeur des actifs.
- Négliger les stocks ou conserver des produits obsolètes à leur ancienne valeur.
- Mélanger les comptes professionnels et personnels, ce qui complique les contrôles et nuit à la lisibilité.
- Analyser une seule année sans observer les tendances sur deux ou trois exercices.
Dans un environnement de gestion de projet ou de transformation numérique, j’ajouterais un contrôle spécifique sur les projets en cours. Les temps passés, les prestations livrées mais non facturées et les licences sous-utilisées peuvent modifier fortement la lecture des créances, des charges et des actifs.
Le document reste une synthèse. Pour comprendre les engagements hors bilan, les méthodes d’évaluation ou les risques contractuels, il faut aussi consulter l’annexe et les documents de gestion associés.
Faire du bilan un outil de pilotage plutôt qu’un document de clôture
Un suivi mensuel ou trimestriel des créances, dettes, investissements et liquidités permet d’agir avant la clôture. Je préfère un tableau de bord simple, mis à jour régulièrement, à une analyse très détaillée produite trop tard pour influencer une décision.
Pour une petite entreprise, trois réflexes font déjà une différence réelle : relancer les factures échues, prévoir les échéances fiscales et sociales, puis comparer chaque mois la trésorerie attendue à la trésorerie disponible.
Le bilan prend toute sa valeur lorsqu’il relie la comptabilité à l’action. Il aide à décider si l’entreprise peut recruter, investir dans un outil, négocier un financement ou revoir ses conditions de facturation sans avancer à l’aveugle.